
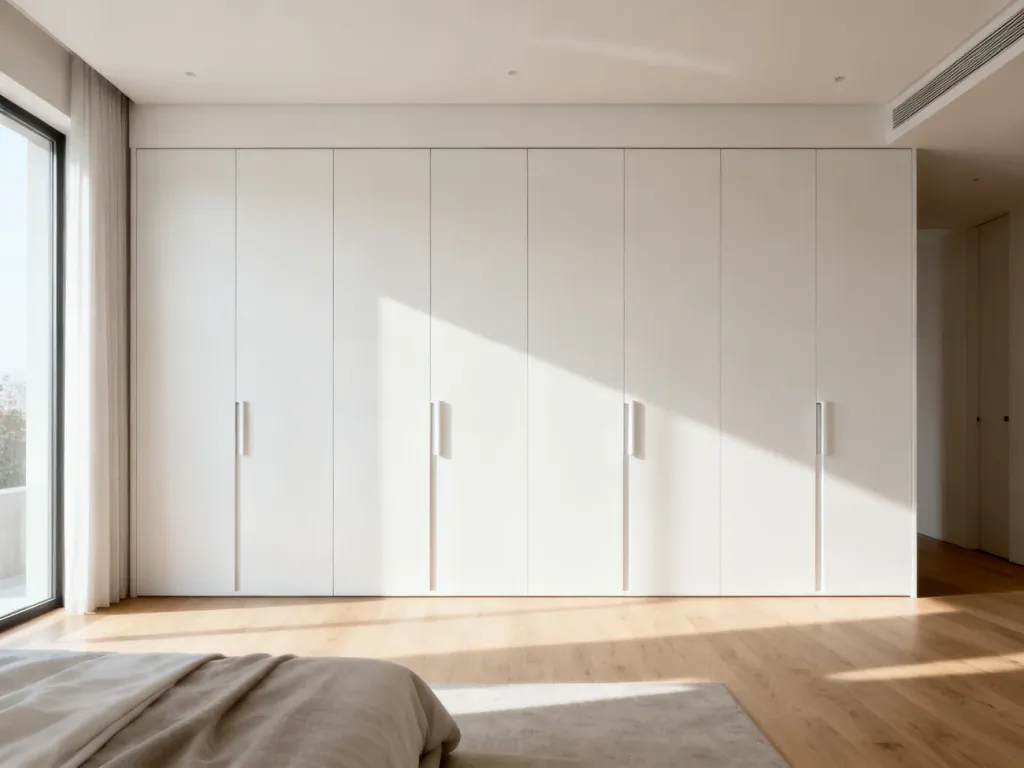
Stała zabudowa to wyposażenie lub elementy konstrukcyjne trwale połączone z budynkiem. Termin ma dwa znaczenia: w aranżacji wnętrz opisuje rozwiązania dopasowane do przestrzeni, a w ubezpieczeniach oznacza tak zwane stałe elementy nieruchomości, których nie można usunąć bez narzędzi albo ryzyka uszkodzenia.
Czym jest stała zabudowa?
W projektowaniu wnętrz stała zabudowa obejmuje przede wszystkim elementy wykonane na wymiar i zamontowane w konkretnym miejscu. Mogą to być meble, przegrody lub systemy ścienne dopasowane do wnęk, skosów i układu pomieszczenia. Ich zadaniem jest lepsze wykorzystanie przestrzeni oraz zachowanie spójnego wyglądu aranżacji.
W ubezpieczeniach podobne elementy określa się zwykle jako stałe elementy. Liczy się nie tylko ich funkcja, lecz przede wszystkim sposób połączenia z budynkiem. Mebel wolnostojący można zazwyczaj wynieść bez ingerencji w lokal. Szafa wnękowa przytwierdzona do ścian lub podłogi może natomiast zostać potraktowana jako część stałego wyposażenia.
Stała zabudowa w aranżacji wnętrz
Projektowa definicja jest szeroka. Obejmuje zarówno meble na wymiar, jak i lekkie systemy służące do wydzielania pomieszczeń. Takie rozwiązania stosuje się w mieszkaniach, biurach, magazynach, placówkach medycznych oraz na zabudowanych werandach.
Największą zaletą jest dopasowanie do konkretnego miejsca. Zabudowa może wykorzystać przestrzeń pod skosem, całą szerokość wnęki albo wysokość od podłogi do sufitu. Ułatwia też ukrycie instalacji i uporządkowanie przedmiotów. Trzeba jednak pamiętać, że rozwiązanie zaplanowane na lata jest mniej elastyczne niż meble wolnostojące. Zmiana układu może wymagać demontażu, przeróbek lub ingerencji w ściany.
Do stałej zabudowy wnętrz zalicza się najczęściej:
- Szafy wnękowe i garderoby dopasowane do wymiarów pomieszczenia.
- Zabudowy kuchenne oraz meble łazienkowe przytwierdzone do ścian lub podłogi.
- Ścianki działowe i przegrody szkieletowe wydzielające biuro, magazyn, szatnię albo zaplecze.
- Systemy przesuwne, drzwi i panele używane do podziału większej przestrzeni.
- Zabudowy pod skosami, pawlacze oraz konstrukcje osłaniające instalacje.
Nie każda konstrukcja określana przez projektanta jako stała jest całkowicie nieodwracalna. Lekkie systemy z profili aluminiowych mogą być mocowane do podłogi, ścian lub sufitu, ale niektóre układy da się później zdemontować i przestawić. O klasyfikacji decyduje konkretny sposób montażu, a nie sama nazwa rozwiązania.
Stała zabudowa a ubezpieczenie nieruchomości
W dokumentach ubezpieczeniowych stałe elementy to części budynku lub mieszkania zamontowane tak, że ich odłączenie wymaga użycia narzędzi, siły albo wiąże się z pozostawieniem śladów czy uszkodzeniem podłoża. Dokładny zakres ochrony zawsze wynika z ogólnych warunków ubezpieczenia, czyli OWU. Poszczególne polisy mogą różnie definiować wyposażenie i sposób jego zabezpieczenia.
Do stałych elementów często zalicza się między innymi podłogi, okładziny ścian i sufitów, stolarkę drzwiową i okienną, armaturę sanitarną, instalacje oraz urządzenia zamontowane na stałe. W tej grupie mogą znaleźć się także meble kuchenne, szafy wnękowe, zabudowane lustra i sprzęt AGD przeznaczony do zabudowy.
Przy ocenie, czy dany element ma charakter stały, znaczenie mają trzy kryteria:
- Trwałe połączenie z budynkiem – element jest przytwierdzony do ścian, podłogi, sufitu lub instalacji.
- Demontaż wymagający narzędzi – nie można go po prostu przenieść tak jak zwykłego mebla.
- Ryzyko uszkodzenia – odłączenie może pozostawić otwory, wyrwane mocowania, ślady lub uszkodzenia powierzchni.
W praktyce szafa wnękowa może więc być meblem z punktu widzenia projektanta, ale stałym elementem w rozumieniu ubezpieczyciela. Z kolei regał, komoda lub wolnostojąca szafa, którą można wynieść bez demontażu i napraw, zwykle pozostaje ruchomym wyposażeniem. Przy ustalaniu sumy ubezpieczenia warto sprawdzić, czy polisa obejmuje zabudowę meblową, urządzenia do zabudowy oraz elementy zamontowane przez właściciela.
Stała zabudowa projektowa a ubezpieczeniowa – różnice
Oba znaczenia często dotyczą tych samych elementów, ale opierają się na innym celu oceny. Projektant skupia się na funkcji, wymiarach i wyglądzie, natomiast ubezpieczyciel na trwałości połączenia oraz zakresie ochrony majątkowej.
| Aspekt | Perspektywa projektowa | Perspektywa ubezpieczeniowa |
|---|---|---|
| Cel | Lepsze wykorzystanie miejsca, funkcjonalność i spójna aranżacja. | Ustalenie, które elementy nieruchomości obejmuje ochrona. |
| Kryterium | Dopasowanie do wymiarów, stylu i układu pomieszczenia. | Trwałe połączenie z budynkiem oraz sposób demontażu. |
| Przykłady | Szafa wnękowa, zabudowa kuchni, garderoba, ścianka działowa. | Podłogi, armatura, instalacje, zabudowa meblowa i sprzęt do zabudowy. |
| Wpływ na nieruchomość | Zwiększa funkcjonalność i może poprawiać spójność aranżacji. | Może wpływać na zakres oraz sumę ubezpieczenia mienia. |
Najprościej przyjąć, że stała zabudowa projektowa odpowiada na pytanie, jak wykorzystano przestrzeń, a stałe elementy w ubezpieczeniu – co jest trwale związane z nieruchomością. Przed zawarciem polisy warto porównać własną zabudowę z definicjami zawartymi w OWU, ponieważ sama nazwa „stała zabudowa” nie zawsze przesądza o zakresie ochrony.

